


Blog ISO 9001
Kontextanalyse und Geltungsbereich nach ISO 14001:2026
Nov.
Kontext und Geltungsbereich.
Die Kontextanalyse steht am Anfang jedes Umweltmanagementsystems. Die ISO 14001:2026 verlangt in Kapitel 4.1, die externen und internen Themen zu bestimmen, die Ihre Umweltleistung beeinflussen, und in Kapitel 4.3, den Geltungsbereich des Systems festzulegen. Die Norm spricht dabei vom Anwendungsbereich. Beides gehört zusammen: Erst der Kontext zeigt, wo die Grenzen sinnvoll liegen.
Das Vorgehen in fünf Schritten:
• Themen und Umweltzustände ermitteln
• Erwartungen der Parteien klären
• Geltungsbereich festlegen
• Abgrenzungen prüfen, begründen
• Analyse aktuell halten
Was ist neu in der Ausgabe 2026?
Kapitel 4.1 nennt jetzt fünf Umweltzustände ausdrücklich: das Ausmaß der Umweltverschmutzung, die Verfügbarkeit natürlicher Ressourcen, den Klimawandel, die biologische Vielfalt und den Zustand des Ökosystems.
Betrachtet werden beide Richtungen. Es geht nicht nur darum, was Ihr Betrieb der Umwelt zumutet, sondern auch darum, was die Umwelt für Ihren Betrieb bedeutet: Wasserknappheit, die das Kühlwasser begrenzt, oder Starkregen, der die Lieferkette unterbricht.
Schritt 1: Externe und interne Themen ermitteln
Externe Themen sind Umstände außerhalb Ihres Unternehmens. Damit nichts übersehen wird, gehen Sie feste Kategorien durch: Umweltzustände, Gesellschaft, Politik und Recht, Finanzen, Technologie, Wirtschaft, Wettbewerb und die natürliche Umgebung des Standorts. Einkauf und Vertrieb liefern die Sicht auf Lieferkette und Kunden. Jedes Thema bekommt eine Quelle und ein Datum, damit später nachvollziehbar ist, warum es aufgenommen wurde.
Interne Themen sind Merkmale Ihres Unternehmens: Tätigkeiten und Produkte, Umweltleistung, Strategie, Kultur, Wissen und der Zustand der Anlagen. Notieren Sie nicht nur Schwachstellen. Erfahrenes Personal oder moderne Anlagentechnik sind Stärken, die ebenfalls in die Analyse gehören.
Ein häufiger Fehler: Ein Thema wird gestrichen, weil gerade kein Handlungsbedarf besteht. Relevanz und Handlungsbedarf sind aber zwei verschiedene Fragen. Ein Thema kann relevant sein, ohne dass heute eine Maßnahme nötig ist.
Die fünf Umweltzustände einzeln prüfen
• Umweltverschmutzung: Sind wir von Belastungen in Luft, Wasser oder Boden betroffen oder tragen wir dazu bei?
• Natürliche Ressourcen: Ist die Verfügbarkeit von Wasser, Energie oder Rohstoffen absehbar eingeschränkt?
• Klimawandel: Drohen Hitze, Starkregen oder Hochwasser, neue Auflagen oder veränderte Märkte?
• Biologische Vielfalt: Liegt der Standort in oder nahe einem sensiblen Gebiet?
• Zustand des Ökosystems: Hängen wir von Leistungen der Natur ab, etwa vom Hochwasserschutz?
Jeder Umweltzustand erhält eine ausdrückliche Aussage: relevant oder nicht relevant, jeweils mit kurzer Begründung. Auch ein „nicht relevant“ wird dokumentiert, denn so zeigen Sie im Audit, dass Sie den Punkt geprüft haben.
Schritt 2: Erwartungen der interessierten Parteien klären
Zum Kontext gehören die Erwartungen von Behörden, Kunden, Nachbarn und Mitarbeitenden. Für jede Erwartung entscheiden Sie, ob daraus eine bindende Verpflichtung wird. Ein leeres Feld ist dabei kein „Nein“, sondern eine unvollständige Bearbeitung. Wie Sie im Einzelnen vorgehen, zeigt der Beitrag Interessierte Parteien bestimmen.
Schritt 3: Den Geltungsbereich festlegen
Auf dieser Grundlage legen Sie fest, worauf sich Ihr Umweltmanagementsystem erstreckt. Kapitel 4.3 nennt, was dabei zu berücksichtigen ist:
• die externen und internen Themen
• die bindenden Verpflichtungen
• Organisationseinheiten, Funktionen und physische Grenzen
• Tätigkeiten, Produkte und Dienstleistungen
• Ihre Möglichkeit, über den Lebensweg hinweg zu steuern und Einfluss zu nehmen
Alles, was innerhalb dieser Grenzen liegt, gehört zum System. Verbindlich wird der Geltungsbereich erst mit der Genehmigung durch die Geschäftsführung. Er muss als dokumentierte Information vorliegen und für interessierte Parteien verfügbar sein. Formulieren Sie ihn deshalb so, dass ihn auch ein Außenstehender versteht.
Schritt 4: Abgrenzungen prüfen und begründen
Wer Tätigkeiten, Standortbereiche oder Produkte ausklammert, muss das begründen können. Von der Wahl der Grenzen hängt die Glaubwürdigkeit des Systems ab. Der Geltungsbereich darf nicht dazu dienen, Bereiche mit bedeutenden Umweltaspekten herauszunehmen oder bindende Verpflichtungen zu umgehen.
Prüffragen zur Abgrenzung
• Sind die physischen und organisatorischen Grenzen eindeutig?
• Sind alle Tätigkeiten, Produkte und Dienstleistungen innerhalb der Grenzen beschrieben?
• Bleibt kein Bereich mit bedeutenden Umweltaspekten außen vor?
• Hat die oberste Leitung für die einbezogenen Bereiche die nötige Befugnis?
• Ist die Abgrenzung für Außenstehende verständlich?
Schritt 5: Die Analyse aktuell halten
Die Kontextanalyse ist kein einmaliges Dokument. Sie wird mindestens einmal im Jahr vor der Managementbewertung überprüft, denn veränderte Themen sind dort eine Eingabe. Dazwischen lösen bestimmte Anlässe eine Prüfung aus: eine neue Tätigkeit oder ein neues Produkt, ein zusätzlicher Standort, eine Rechtsänderung, ein veränderter Umweltzustand wie die Ausweisung eines Schutzgebiets oder eine Auditfeststellung.
Vom Register zur Entscheidung
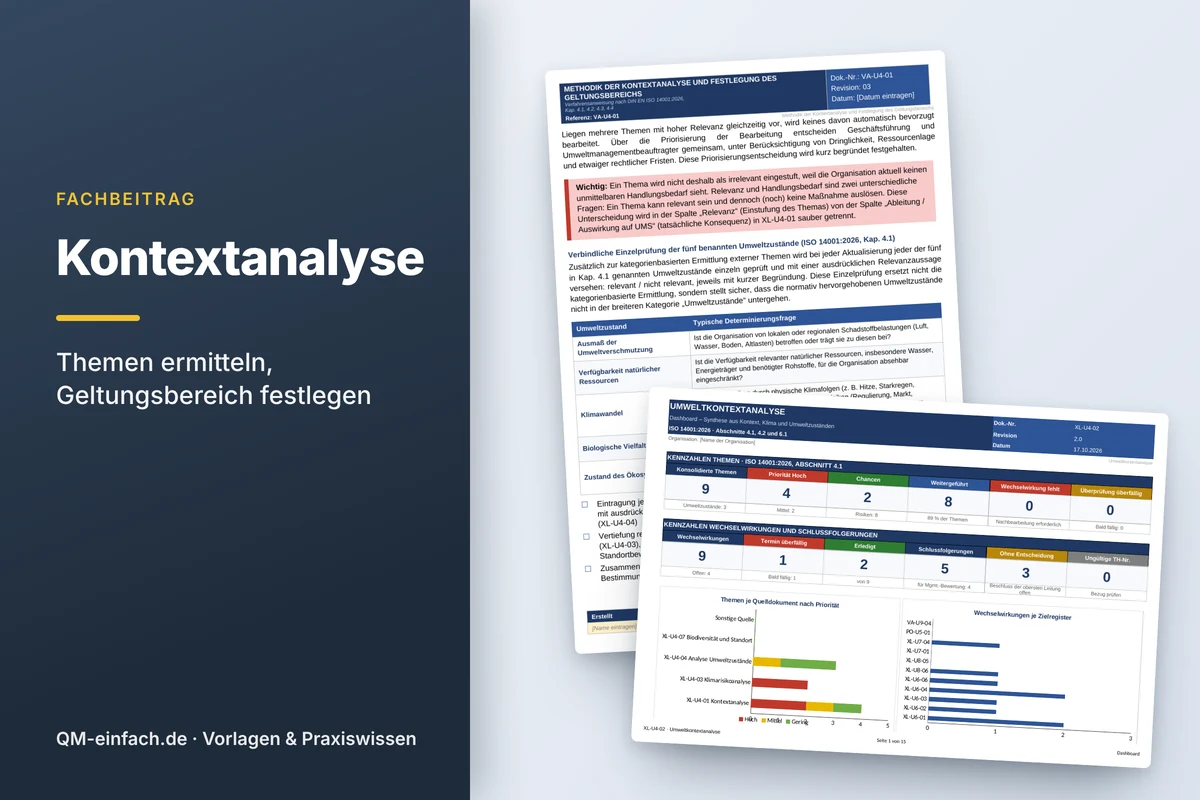
Für Kapitel 4.1 schreibt die Norm keine dokumentierte Information vor. Ohne Aufzeichnung können Sie im Audit aber kaum belegen, dass alle Umweltzustände betrachtet wurden. Bewährt hat sich ein Register in Excel, das jedes Thema mit Relevanz und Dringlichkeit bewertet, daraus eine Priorität bildet und Verantwortliche sowie den nächsten Prüftermin festhält.
Entscheidend ist der nächste Schritt: Jedes Thema mit mittlerer oder hoher Priorität braucht eine Folge im System. Aus Extremwetter am Standort wird ein Eintrag im Risikoregister und ein Notfallszenario, aus steigenden Energiepreisen ein Umweltziel, aus neuen Rechtsvorgaben ein Eintrag im Rechtskataster. Eine Umweltkontextanalyse führt diese Wechselwirkungen zusammen und leitet daraus Schlussfolgerungen für Strategie, Umweltpolitik und Ziele ab.
Wie es weitergeht, lesen Sie in den Beiträgen Interessierte Parteien bestimmen und Umweltaspekte bewerten. Einen Überblick über die Revision gibt der Beitrag ISO 14001:2026: Änderungen und Umstellung. Verfahrensanweisung und Excel-Tools zur Kontextanalyse gehören zu unseren ISO 14001 Vorlagen.
